Francie je problém velikosti dvanáctinásobku Řecka. Investoři na to reagují
Čtěte e15 v Googlu přednostně
Nastavte si e15 jako preferovaný zdroj a naše články uvidíte ve vyhledávání výš.
- Francouzské firmy si dnes půjčují levněji než stát a trh to bere jako varování.
- Oproti Francii působí řecká krize jako drobná porucha a záchranný deštník pro Paříž neexistuje.
- Rozpočtový zmatek a politická nejistota míří i na francouzské banky, které drží ohromné objemy státního dluhu.
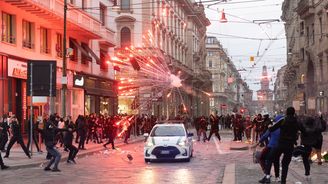
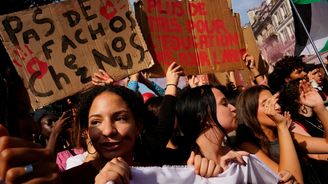
Francie hoří, ve volbách jdou ode zdi ke zdi, převážně studenti protestují, jsou v ulicích a my vidíme něco, co bychom ještě nedávno nečekali. Trhy se na francouzský státní dluh začínají dívat jako na větší riziko než na dluhopisy soukromých firem. Na začátku roku bylo výnosnější vlastnit firemní dluhopis než francouzskou státní pokladniční poukázku, takových firemních dluhopisů ale bylo jen za pouhých 12 miliard eur. Dnes už takto trh oceňuje téměř 215 miliard eur francouzského korporátního dluhu.
To znamená, že 38 procent celkového objemu kvalitních firemních dluhopisů ve Francii má dnes nižší výnos než francouzské státní dluhopisy s podobnou splatností. Trh doslova říká, že investovat do soukromé firmy je bezpečnější než věřit státu, který má k dispozici celou armádu výběrčích daní. Výnosy francouzských desetiletých státních dluhopisů se tak nebezpečně přiblížily k hranici pěti procent.
Obvykle platí celkem jednoduché, až učebnicové pravidlo, že výnos státního dluhopisu tvoří dno pro veškerý firemní dluh v dané zemi. Stát totiž může zvednout daně, kdykoliv se mu zlíbí, zatímco firma musí své zboží prodat. Jenže ve chvíli, kdy stát začne nezodpovědně hospodařit a politická reprezentace seká deficit za deficitem, přestává tato základní logika fungovat. Když to celé podtrhneme politickou nejistotou, nemůžeme se divit, že řada investorů na to reaguje tím, že místo státního dluhu koupí ten korporátní.
Hlad po papírech velkých firem
Příkladem jsou giganty jako L’Oréal, TotalEnergies nebo Air Liquide. Když firma Air Liquide nedávno nabízela dluhopisy za dvě miliardy eur, sešla se jí poptávka za 12,5 miliardy eur. Investoři raději svěří peníze podniku, který prodává po celém světě a vydělává reálné peníze, než státu, jehož rozpočet se vymkl kontrole a jehož politická reprezentace je ve viditelné křeči.
Nabízí se paralela s řeckou krizí z minulého desetiletí, jenže srovnávat Athény a Paříž je jako srovnávat poruchu koloběžky s havárií nákladního vlaku. Řecko představovalo jen drobný výsek evropského HDP a jeho záchrana nakonec vyžadovala obří koordinované úsilí celého bloku. Francie je druhou největší ekonomikou eurozóny a na její záchranu jednoduše neexistuje dostatečně velký deštník ani fond. Francie je dvanáctkrát větší ekonomika než Řecko. Hrozí nám problém o velikosti dvanáctinásobku Řecka.
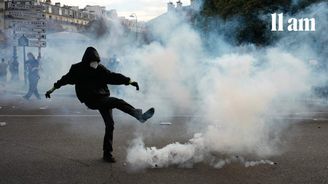
Francouzská vláda pálí peníze na neudržitelné sociální výdaje, nedokáže schválit smysluplný rozpočet a po rozpuštění parlamentu v roce 2024 směřuje bez kormidla k prezidentským volbám. Každý další deficit prohlubuje nedůvěru a investoři si za držení francouzských státních papírů žádají čím dál vyšší prémii.
Problém navíc číhá také u francouzských bank, které drží ohromné množství domácího státního dluhu a nemohou před rizikem snadno utéct do zahraničí. Náklady na jejich pojištění proti úpadku už rostou rychleji než u konkurentů ze zbytku Evropy. Francouzský problém tak je i náš problém, protože pokud by se rychle nevyřešil, tak i my bychom pocítili, jak drahá umí být politická neodpovědnost.