Příští rok bude pro ECB velká neznámá. Zpřísnění měnové politiky naráží na rozpočtovou krizi v Paříži
Čtěte e15 v Googlu přednostně
Nastavte si e15 jako preferovaný zdroj a naše články uvidíte ve vyhledávání výš.
- Evropská centrální banka se poučila z dřívějších chyb a preventivně zvedla sazby na 2,5 procenta v reakci na zářijovou inflaci dosahující téměř čtyř procent.
Další zpřísňování měnové politiky v příštím roce komplikuje rozpočtová krize Francie i nadcházející personální zemětřesení ve vedení ECB po odchodu Christine Lagardeové.
Podobnému dilematu čelí americký Fed, kde nový šéf balancuje mezi tlakem Donalda Trumpa na levnější peníze a inflačními riziky spojenými s drahými energiemi a AI boomem. Poslechněte si nový díl podcastu Král Miroslav.
Válka na Blízkém východě, zdražování pohonných hmot a rostoucí veřejné zadlužení čím dál víc zaměstnávají centrální banky po celém světě. Ta evropská si zatím nevede špatně, situaci však může zkomplikovat blížící se obměna jejího vedení a francouzská rozpočtová krize.
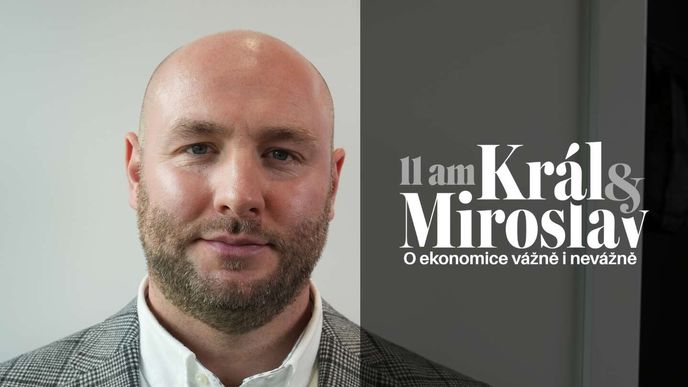
„V příštím roce by evropská měnová politika mohla být mnohem zajímavější než americká,“ řekl Jan Berka, hlavní ekonom českého investičního webu Portu.cz v debatě s Petrem Králem a Miroslavem Zámečníkem. „Situace je volatilní a vedle inflace do toho vstupuje i dění na francouzském dluhopisovém trhu.“
Všichni tři se shodují, že Evropská centrální banka (ECB) se zjevně poučila z inflační krize po pandemii covidu, kdy až příliš dlouho váhala se zdražením peněz. Tentokrát nic neponechává náhodě: svou hlavní úrokovou sazbu letos zvedla již dvakrát na současných 2,5 procenta. Investoři navíc sázejí na další zpřísňování podmínek – obzvlášť poté, co inflace v eurozóně v září vyskočila na 3,8 procenta, tedy téměř dvojnásobek cílové hodnoty.
„ECB si nyní řekla: Pojďme raději jednat preventivně,“ uvedl k tomu Jan Berka. „Nechce opakovat staré chyby z roku 2022.“
Příští rok však podle něj bude pro evropskou měnovou politiku „jedna velká neznámá“. Případné zhoršení inflačních tlaků by si vyžádalo ještě agresivnější zdražování peněz – což by zároveň prohloubilo dluhové problémy Francie a mohlo ohrozit takzvanou finanční stabilitu. Král se Zámečníkem k tomu dodávají, že centrální banka v takovém případě může intervenovat na trhu státních dluhopisů, využití mimořádných nástrojů ovšem má také svá pravidla.
Ochotu vyjít vstříc potřebám druhé největší eurové ekonomiky by navíc mohl ovlivnit odchod šéfky ECB Christine Lagardeové a dvou dalších členů nejvyššího vedení. Ten už nyní vyvolává zákulisní politickou bitvu o jejich nástupnictví.
V nezáviděníhodné situaci je i americká centrální banka a její nový šéf Kevin Warsh. Zatímco prezident Donald Trump svým tlakem na snižování sazeb ohrožuje nezávislost Fedu a důvěru investorů v dolar coby hlavní rezervní měnu, největší ekonomika na světě čelí složité kombinaci inflačních rizik. K celosvětovému zdražování energií se totiž přidává investiční boom spojený s umělou inteligencí a stavbou datových center a elektráren k jejich napájení.
Bude proto Fed muset ignorovat Trumpa a pokračovat ve zpřísňování měnové politiky i příští rok? Jak zareaguje, pokud AI bublina splaskne a propad akciových trhů ohrozí finanční stabilitu? A jakou roli sehrává v americké měnové politice Japonsko coby největší zahraniční věřitel Spojených států?
To vše a mnohem více si můžete poslechnout v novém díle pořadu Král Miroslav na platformách YouTube, Spotify, Opinio a nově i Apple Podcast.