Velká banka testuje novou metodu placení. Obejdete se bez mobilu i hodinek, čip nosíte přímo na těle
Chcete naše zprávy v Googlu přednostně?
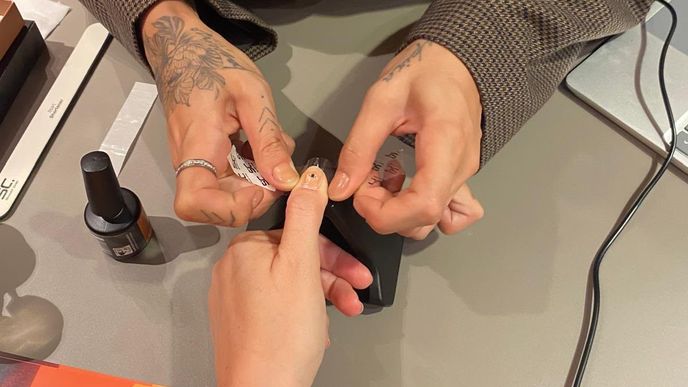
- Miniaturní pasivní čip se aplikuje přímo na nehet pod běžný lak či gel a funguje na standardních bezkontaktních terminálech doma i v cizině.
Zařízení nepotřebuje baterii ani nabíjení, jeho životnost je šest až devět týdnů.
Na Slovensku již běží pilotní testování, v České republice se zavedení zatím neplánuje.
Bezkontaktní platby se po chytrých hodinkách, prstenech či náramcích posouvají do další fáze. Do praxe míří řešení, které umožňuje provést transakci pouhým přiblížením prstu k platebnímu terminálu. Slovenská spořitelna technologii již testuje v pilotním režimu. Fyzický nosič platebních údajů je skrytý přímo na nehtu pod běžnou manikúrou.
Jak funguje digitální peněženka na nehtu
Základem novinky je miniaturní pasivní čip postavený na platformě Digiseq. Není vybaven žádným vlastním akumulátorem. Nemusí se tedy dobíjet. Potřebnou energii čerpá výhradně z elektromagnetického pole bezkontaktního terminálu (NFC), a to pouze při přiblížení na vzdálenost do dvou centimetrů.
Zařízení je stoprocentně voděodolné, takže snáší běžný kontakt s vodou, sprchování, plavání i sportovní zátěž. Na nehet se nanáší tak, aby jej bylo možné bez omezení překrýt libovolným lakem, gelem či vzorem. Kromě finančních transakcí navíc dokáže posloužit i k přenosu digitální vizitky či odkazů na sociální sítě.
„Dnes už nestačí, aby byly digitální služby pouze rychlé a intuitivní, musí přirozeně zapadat do každodenního života lidí. Zejména při sportu často nechceme mít vůbec nic. Novinka – placení nehtem – posouvá zážitek z placení na úplně novou úroveň. Digitální peněženku máte doslova na prstu. Funguje bez kabelů, bez nabíjení a s nejvyšším standardem zabezpečení, na jaký jsou naši klienti zvyklí,“ uvádí mluvčí Slovenské spořitelny Marta Cesnaková.
Omezená životnost kvůli růstu
Z hlediska bezpečnosti systém nespoléhá na ukládání fyzického čísla platební karty přímo na čipu. Namísto toho využívá šifrovanou tokenizaci – bankovní data nahrazuje jedinečný digitální identifikátor přiřazený pouze konkrétnímu nosiči. Vzhledem k velmi krátkému dosahu čipu je vyloučena náhodná platba při pouhém průchodu kolem terminálu a nehrozí ani nepozorované odcizení.
Limitujícím faktorem zůstává růst samotného nehtu. Jak nehet odrůstá, posouvá se i čip. Reálná životnost se proto pohybuje v rozmezí šesti až devíti týdnů. Ze systémových a bezpečnostních důvodů (v souladu s evropskou směrnicí PSD2) se navíc čip po třech měsících automaticky trvale zablokuje a při další návštěvě salonu se mechanicky zlikviduje.
Distribuce přes salony
Samotné finanční domy nebudou čipy prodávat na pobočkách. Klienti si je budou pořizovat u externích dodavatelů, a to buď prostřednictvím kosmetických nehtových studií, nebo zakoupením sady pro domácí aplikaci. „Naši klienti budou moci čip na nehet využívat, až novinku přinesou dodavatelé do nehtových studií nebo zahájí prodej nehtových sad,“ upřesňuje Marta Cesnaková.
Zprovoznění probíhá v aplikaci dodavatele pro operační systémy Android a iOS, kde uživatel čip spáruje se svou platební kartou a potvrdí registraci. Při samotném placení u obchodníka již není nutné mít u sebe funkční chytrý telefon ani připojení k internetu. Koncové ceny samotného hardwaru a aplikace zatím stanoveny nebyly.
Český trh zatím vyčkává
Tuzemské finanční domy prozatím k obdobným krokům nepřistupují. Podle vyjádření České spořitelny není důvodem technická bariéra, ale absence poptávky ze strany veřejnosti.
„Jakkoli nás novinka kolegů ze Slovenska upřímně zaujala, nevnímáme zatím mezi našimi klienty poptávku po této inovaci, což však nevylučuje, že identifikujeme-li relevantní klientský zájem, zavedení této inovace zvážíme,“ uvedl pro e15 Lukáš Kropík z tiskového oddělení České spořitelny.