Orbán naučil Maďary půjčovat státu. Česko by jeho cestou jít nemělo
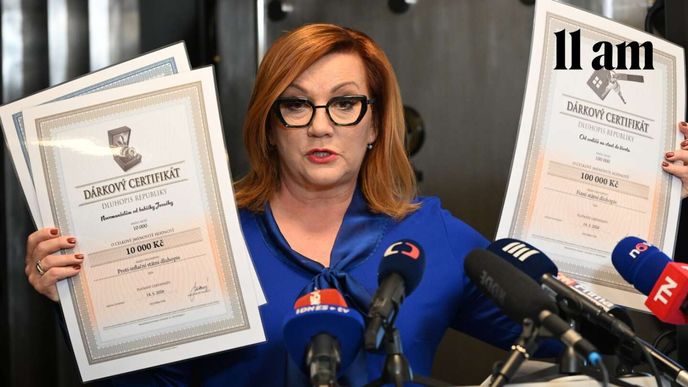
- Češi drží v bankách téměř čtyři biliony korun a stát v jejich úsporách vidí možný zdroj financování dluhu.
- Maďarsko dokázalo domácnosti k nákupu státních bondů přimět, pomohlo si ale daňovými úlevami i regulací konkurence.
- Pro Česko by podle businessového newsletteru 11am takový model neměl být vzorem.
České obyvatelstvo drží v bankách 3,9 bilionu korun. Pro vládu je tedy lákavé vidět v těchto úsporách rezervoár pro financování státu. Vždyť jak říká i sám premiér Andrej Babiš (ANO): „můžou koupit od státu celý dluh a ještě jim zbude 200 miliard“.
Tím je myšleno, že by domácnosti mohly investovat do státních dluhopisů, které stát na pokrytí svého dluhu vydává. Zatím k tomu ale mají daleko: státních dluhopisů v rukou investorů je podle údajů ministerstva financí přibližně 3,66 bilionu – většina v korunových emisích. Z toho občané drží jen asi 183 miliard, tedy zhruba pět procent celkového objemu. Jinak řečeno, i přes velmi úspěšné emise Dluhopisů Republiky je podíl dosud velmi malý. Otázkou proto je, proč, kam a jak by se měl podíl veřejnosti zvyšovat.
Česko sice patří k zemím s nízkým podílem retailu – tedy drobných individuálních investorů z řad veřejnosti –, zároveň však je na druhém místě v Evropě, pokud jde o podíl dluhopisů v držbě domácího finančního sektoru. Vlády obvykle usilují o umístění svých dluhopisů u domácích subjektů, pokud se obávají zvýšených výkyvů poptávky a cen, jež se pojí s vysokým podílem dluhu v rukou zahraničních investorů. V Česku je to pouze necelých 30 procent. (Řeč je o obligacích emitovaných v korunách, dluhové závazky v cizích měnách jsou samostatnou kapitolou a o tom není dnešní téma.)
Případ Maďarsko
Jednou zemí, kde je poměr dluhu v držení domácností velký, je Maďarsko. V jeho případě je podíl tohoto dluhu dokonce čtyřnásobný vůči Česku. V případě maďarské Agentury pro správu a řízení dluhu (ÁKK) je maximalizace podílu retailových investorů přímo strategický cíl, léta všemožně podporovaný.
ÁKK oficiálně prezentuje několik hlavních důvodů. Za prvé, snížení závislosti na zahraničních investorech. Před zavedením této strategie byl maďarský dluh ve velké míře závislý na zahraničních fondech a institucionálních investorech zvenčí. Pokud na globálních trzích nastala nervozita, tito investoři maďarská aktiva rychle odprodávali, což vedlo k prudkým výkyvům forintu a růstu nákladů na půjčky. Domácnosti jsou naopak vysoce stabilní věřitelé. Nepodléhají panice na trzích a cenné papíry drží většinou do splatnosti. (Jak již bylo řečeno, tento důvod není v Česku relevantní.)
Za druhé, omezení kurzového rizika při financování v domácí měně. Zahraniční investoři často vyžadují, aby stát vydával dluhopisy v eurech nebo dolarech. Pokud forint oslabí, splácení takového dluhu se Maďarsku dramaticky prodraží. Tím, že ÁKK prodává dluhopisy maďarským občanům za forinty, měnové riziko eliminuje a drží podstatnou část dluhu pod domácí kontrolou. (To také není pro Česko relevantní – objem emisí v cizí měně je velmi nízký.)
Za třetí, finanční patriotismus a zadržování kapitálu v ekonomice. Když stát platí úroky institucionálním fondům do zahraničí, tyto peníze z maďarské ekonomiky definitivně odcházejí. Pokud však stát vyplatí vysoké úroky vlastním občanům, tyto peníze zůstávají v Maďarsku. Domácnosti je následně buď znovu investují, nebo je utratí za zboží a služby, čímž skrze spotřebu a daně opětovně stimulují domácí ekonomický růst a vládní příjmy. (Nacionální prvek lze vidět i v nevoli, kterou periodicky vyvolává odliv dividend do zahraničí. Explicitní zdůrazňování významu „retailizace dluhu“ kvůli snížení významu zahraničních investorů v Česku zatím není příliš slyšet.)
Za čtvrté, místo bankovních vkladů přímá držba dluhopisů. ÁKK cíleně vytvořila retailové dluhopisy s tak atraktivními podmínkami (například mají minimální poplatky za předčasný prodej, úroky jsou vázány na inflaci, výnosy jsou osvobozené od daně z příjmu), aby motivovala občany k nákupu. Pro stát to znamená přesun úspor obyvatelstva přímo do financování státního dluhu, bez zprostředkovatelské role bank, které získávají z trhu více zdrojů, případně musejí zvedat sazby, aby depozita udržely. (Vydávání retailových emisí bondů v Belgii bylo svého času cílené právě na to, aby přimělo banky zvýšit depozitní sazby po opakovaných zvýšeních sazeb Evropské centrální banky.)
Ačkoli ÁKK tuto „výhodu“ vyzdvihuje, instituce jako Mezinárodní měnový fond upozorňují, že tato strategie má i svou cenovku. Aby ÁKK maďarské domácnosti motivovala, musí jim nabízet výraznou úrokovou prémii oproti mezibankovnímu trhu a daňové úlevy. Pro maďarský státní rozpočet to představuje dodatečný nepřímý daňový náklad na obsluhu dluhu, který se pokouší křížově subvencovat vysokým zdaněním depozit a výnosů z jiných finančních produktů. Kromě srážkové daně 15 procent se od července 2023 platí také sociální příspěvek (SZOCHO) 13 procent. Celkové daňové zatížení výnosů z úroků z vkladů nebo ze zahraničního dluhopisu tak standardně dosahuje 28 procent, zatímco u maďarského státního dluhopisu je to nula.
Maďarské národovectví skvěle uspělo, pokud jde o rozšíření domácí investorské základny, ale rozhodně to nebylo zadarmo.
Část ceny se přesunula z kuponu do daňových výjimek, distribuce, likvidity a deformace finančního trhu. A pozor na toto: Úspory domácností nejsou nevyužitým veřejným zdrojem. Jsou soukromým kapitálem, o který soutěží banky, stát, podniky, fondy i kapitálový trh.
Orbánova důslednost vše ohnout „správným směrem“
Evropská komise v letošním maďarském Country Reportu popisuje souběh daňových a regulatorních pobídek, jež zvýhodňují vybrané investiční možnosti. Zatímco retailové maďarské státní dluhopisy jsou daňově zvýhodněny, od července 2023 se zdanění výnosů z fondů a depozit zvýšilo z 15 na 28 procent. Komise současně konstatuje, že maďarské domácnosti mají na evropské poměry mimořádně vysoký podíl finančního majetku v dluhopisech a nízký podíl v pojišťovacích a penzijních produktech. Nejde tedy jen o změnu financování vlády, ale o změnu alokace úspor v celé ekonomice.
Daňová asymetrie je podstatná. Pokud stát zdaní výnos konkurenčního finančního aktiva a vlastní dluh od stejného zatížení osvobodí, pozorovaná poptávka po státním dluhopisu už není čistým výsledkem preference investora mezi výnosem, rizikem a likviditou. Část relativního výnosu „vyrábí“ daňový systém.
Tak dlouho se chodí se džbánem pro vodu, až se Evropská komise ozve. Tento měsíc komise zahájila vůči Maďarsku řízení pro porušení unijního práva právě kvůli rozdílnému daňovému zacházení: úrok z maďarských retailových státních dluhopisů je osvobozen, zatímco obdobný příjem z dluhopisů vydaných či garantovaných jinými státy EU a EHP zdanění podléhá. Komise to považuje za překážku volného pohybu kapitálu. A co si budeme povídat, diskriminace to je.
Když stát reguluje ceny, aby si přihrál kupce
Ještě dál šel zásah maďarských úřadů do depozitního trhu. Vládní dekret 471/2022 stanovil pro vymezené subjekty a velké retailové vklady limit: úrok z krátkých forintových depozit nesměl překročit průměrný výnos poslední aukce tříměsíční státní pokladniční poukázky. Opatření se vztahovalo mimo jiné na fyzické osoby s vklady nejméně 20 milionů forintů (něco přes 1,3 milionu korun) a na vymezené institucionální subjekty. Naštěstí byl tento konkrétní dekret v roce 2024 zrušen. Pro hodnocení maďarského modelu je ale jeho existence zásadní: ukazuje, jak daleko vláda byla ochotna zajít při administrativním řízení relativních cen finančních produktů.
Evropská centrální banka v Konvergenční zprávě z roku 2024 uvedla, že tento dekret spolu s dalšími omezeními zasahoval do nezávislosti maďarské centrální banky, protože jí bránil samostatně volit prostředky a nástroje potřebné pro účinnou měnovou politiku a udržení cenové stability. Country Report 2026 zároveň konstatuje, že přetrvávající cenové a úrokové stropy a subvencované úvěrové programy oslabují transmisi, převod měnové politiky do reálné ekonomiky. To je další náklad administrativně řízeného trhu, který se v kuponu státního dluhopisu vůbec neobjeví. A na to samé upozorňuje i maďarská centrální banka ve zprávě o finanční stabilitě z letošního června. Ukazuje se, že pokud stát atraktivním a privilegovaným produktem odčerpá z bank právě cenově nejcitlivější střadatele, může v bankách zůstat větší podíl klientů, kteří na sazbu reagují méně. Konkurenční tlak na banky pak nemusí růst, ale může se segmentovat.
Vytvořit si chytrými i brutálními nástroji stabilní domácí investorskou základnu neznamená získat levnou bázi investorů. Domácí investor může snižovat refinanční a kurzové riziko a diverzifikovat zdroje vlády. Z toho však neplyne, že stát získává kapitál levněji než na institucionálním trhu. Retail je sám o sobě nákladný distribuční kanál: místo několika desítek profesionálních protistran vznikají desetitisíce či statisíce účtů a transakcí, klientská obsluha, IT infrastruktura, marketing, distribuce a správa předčasných odkupů. Relevantní srovnání proto není kupon proti kuponu, ale započítání všech nákladů na zdroje.
Vysoký domácí podíl na držbě dluhu může být legitimním cílem řízení rizika, dokud neohýbáte trh a nevytváříte tím nezamýšlené důsledky.
Kde začíná finanční represe?
Považovat Maďarsko, které za Viktora Orbána ohýbalo trh, za nějaký vzor, jak dělat hospodářskou politiku, by byla jedna z největších chyb, jichž by se česká vláda mohla dopustit. Česká ekonomika potřebuje přesouvat část vysoké zásoby bankovních depozit do dlouhodobého kapitálu: penzijních fondů, akcií a podnikových dluhopisů, private equity a venture kapitálu, infrastruktury, bydlení a financování růstu malých a středních podniků. Pokud stát daňovou a regulatorní asymetrií vytvoří privilegovanou konkurenci v podobě vlastního dluhu, soutěží o stejný domácí kapitál, který má financovat produktivní kapacitu ekonomiky.
Samotný retailový státní dluhopis finanční represí není. Není jí ani vysoký podíl domácích investorů. Hranice leží v mechanismu, kterým stát poptávku po svém dluhu vytváří. Pokud domácnostem nabídne jednoduchý a likvidní dluhopis za tržní výnos a za daňově neutrálních podmínek, vstupuje stát do soutěže o úspory. Takový produkt může být dokonce užitečnou konkurencí bankovním depozitům. Pravidlem by však měla být neutralita: stejné daňové zacházení se srovnatelnými investicemi, transparentní tržní výnos, jasná cena likvidity a žádné regulatorní znevýhodňování konkurentů.
Jiná situace nastává, když stát současně zvýhodní svůj produkt daňově a penalizuje alternativy, omezuje cenovou konkurenci finančních institucí nebo vytváří regulatorní pobídky k držbě svého dluhu. Je současně emitentem, regulátorem i tvůrcem pravidel soutěže a v případě Maďarska nedávné minulosti to dovedl do téměř perfektní mesaliance. Svérázem „orbánismu“ bylo to, že ji vydával za úspěch. Jeden z mnoha důvodů, proč jej sami Maďaři odmítli.
Miroslav Zámečník je ekonom, konzultant a publicista. Je hlavním poradcem České bankovní asociace. V minulosti byl například předsedou dozorčí rady Českých aerolinií a členem Národní ekonomické rady vlády (NERV). Také vedl Centrum pro ekonomickou analýzu v kanceláři prezidenta Václava Havla a byl zástupcem České republiky ve Světové bance.