Šéf Fedu v kleštích. Trhy sází na zdražení peněz, Trump s ministrem financí se obávají pohromy
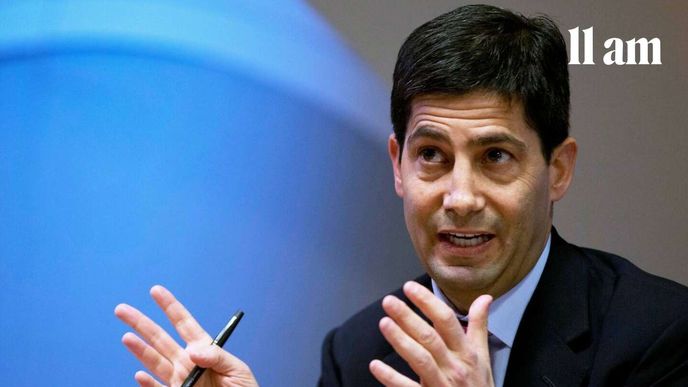
- Šéf amerického Fedu Kevin Warsh si po nevýrazném startu napravil reputaci vystoupením v Jackson Hole, kde naznačil odhodlání zakročit proti vysoké jádrové inflaci, píše businessový newsletter 11am.
Trhy v pátek po datech o inflaci a zdražení ropy na 6 dolarů za galon vyčíslily pravděpodobnost středečního zvýšení úrokových sazeb na 85 procent.
Případné zdražení půjček však staví Fedu do cesty Donalda Trumpa a ministra financí Scotta Bessenta, kteří se obávají prodražení obřího státního dluhu.
Když šéf Fedu Kevin Warsh během srpnového projevu na proslulém sympoziu centrálních bankéřů v Jackson Hole použil metaforu, že jeho instituce potřebuje pro správná rozhodnutí „dobře vidět z okna“, záhy si uvědomil, že v přednáškovém sále žádná okna nejsou. Pohotově to přetavil v žert, jímž přítomné finančníky rozesmál. A tím podtrhl celkově dobrý dojem, který ve Wyomingu zanechal.
Jemu ani jeho kolegům z vedení americké centrální banky ale v tomto týdnu už moc do smíchu nebude. Budou totiž muset vyřešit spletitý rébus: žádá si inflace a trh práce, aby Fed lidem a firmám zdražil půjčky, nebo ne? Co je v sázce, když to neudělá, a co naopak riskuje, když úroky zvýší?
Kvalitních ekonomických dat přitom mají kormidelníci americké měnové politiky přehršel (nejsou tedy obrazně řečeno uzavřeni v místnosti bez oken). Jenže obrázek, který z nich zatím dokážou složit, je stále poněkud rozostřený.
Tržní sázky na to, že Fed ve středu úroky nakonec přece jen zvedne, v pátek vzrostly. „Míříme ke zvýšení sazeb,“ prohlásil Kurt Lewis ze společnosti Piper Sandler. Ve vedení Fedu si podle něj všichni říkali: Ještě jedna špatná zpráva a jsme připraveni jednat. „Myslím, že tohle byla ta poslední kapka,“ vyhodnotil Lewis páteční data o inflaci za srpen a nové kolo zdražování ropy, odrážející opětovnou eskalaci války na Blízkém východě.
Jenže to, že Fed skutečně zasáhne, není zcela jisté ani teď. Důvodem je, že se srpnová inflace vyvíjela víceméně podle očekávání a nedošlo k jejímu zrychlení. Středeční zasedání Fedu navíc bude ostřížím zrakem sledovat i prezident Donald Trump a jeho ministr financí Scott Bessent. Oba mají aktuálně těžkou hlavu z rostoucích nákladů financování obřího dluhu americké federální vlády. A jistě přemítají, nakolik by se jim úrokové platby mohly dál prodražit kvůli vyšším sazbám na krátkém konci výnosové křivky, pokud by je Fed pod Warshovým vedením naordinoval. Toho přitom Trump posadil do čela centrální banky s poměrně jasným, jakkoli kontroverzním zadáním sazby naopak snižovat.
Warshův úspěch ve Skalistých horách
Šéf Fedu Kevin Warsh svých prvních 100 dní v úřadě zakončil zdařilým vystoupením na tradičním srpnovém setkání ekonomů a finančníků v Jackson Hole ve Wyomingu na západě USA. A že měl co napravovat! V předchozích dvou měsících totiž udělal dost špatný dojem, když se od něj čekalo vysvětlení, proč Fed úrokové sazby ponechal na úrovni 3,5–3,75 procenta. Kritici mu vyčítali nejen to, že nesdílí svůj pohled na budoucí vývoj úrokových sazeb (forward guidance), ale že se o stavu americké ekonomiky, výhledu inflace a nastavení měnové politiky odmítá podrobněji bavit.
Warsh v Jackson Hole naštěstí začal smýšlet o forward guidance v souladu s tím, co si pod tímto pojmem představují ekonomové hlavního proudu. V červnu a červenci se totiž choval, jako by konstatování čehokoli o americké ekonomice bylo formou forward guidance, a proto si mluvení prakticky zakázal. V Jackson Hole se k žádnému závazku ohledně měnové politiky nezavázal, ale byl už ochoten mluvit o tom, jak chápe vývoje inflace a výkonnosti ekonomiky, což je v centrálním bankovnictví standardní praxe.
Warsh se také přestal vyhýbat jasné odpovědi na definici inflačního cíle Fedu. Prohlásil, že dvouprocentní inflace – měřená zvláštním cenovým indexem výdajů na osobní spotřebu (PCE) – i nadále představuje „pevný a neměnný cíl“. Naznačil současně, že jako ukazatel jádrové inflace, tedy růstu cen odrážejícího poptávkové tlaky v ekonomice, on osobně sleduje podíl složek PCE, jejichž ceny rostou tempem vyšším než tři procenta. Tento podíl je dnes poměrně velký. A ačkoli byla červnová a červencová data o inflaci nižší, než se očekávalo, podle Warshe to neznamená, že by se trend výrazně zlepšil.
Warsh také opustil svůj dřívější, hojně kritizovaný názor, že Fed je na trzích pouze rozhodčím, nikoli hráčem. V Jackson Hole již uznal, že „Fed hraje v ekonomice i na trzích klíčovou roli. A jeho nástroje jsou mocné,“ řekl s odkazem na krátkodobé úrokové sazby.
Důležitou pasáží Warshova projevu bylo konstatování, že navzdory svižnému růstu poptávky nebo boomu investičních půjček nevidí známky toho, že by úvěry v ekonomice byly kvůli sazbám Fedu méně dostupné.
Z toho všeho se dá odvodit jediné. Jestliže měnová politika nepůsobí restriktivně – tj. nebrzdí růst a inflaci – a současně inflace očištěná o kolísavé položky neklesá dostatečně rychle, nezbývá Fedu jiná možnost než úrokové sazby zvýšit. Právě svým projevem v Jackson Hole Warsh podle mínění mnohých otevřel Fedu dveře ke zdražení peněz už tento týden.
Na předešlém závěru nic nemění ani skutečnost, že Warsh a jeho kolegové nemají stále úplně jasno v zásadní otázce: nakolik je již delší dobu zvýšená inflace jen odrazem nekončící série nepříznivých cenových šoků (jako loňské zavedení dovozních cel či letošní zdražení energií), nebo zda je v ní i něco navíc. A jestli je toto případné „něco navíc“ dáno tím, že se americká ekonomika přehřívá s tím, jak investiční boom v oblasti umělé inteligence (AI) přetěžuje dodavatelské řetězce a naráží na kapacity ekonomiky.
Warsh sice v projevu v Jackson Hole opustil svou předchozí argumentaci, že rozmach AI povede k růstu produktivity, a tedy časem i k poklesu inflačních tlaků. Ale žádný jasný obrázek o tom, jaký budou mít investice do AI vliv na inflaci v nejbližších dvou letech, nenabídl.
Otázky za milion
Aby toho nebylo málo, jsou tu i další palčivé otázky: může za zvýšenou inflaci i spotřeba domácností? Je trh práce – tedy vedle inflace další cíl Fedu – opravdu tak stabilizovaný, jak se podle posledních dat někteří analytici domnívají, aby se americká centrální banka mohla soustředit jen na boj proti inflaci a vývoj zaměstnanosti pustila ze zřetele (aspoň načas)? Odpovídá současnému stavu ekonomiky a inflačnímu podhoubí dosavadní nastavení úrokových sazeb? No prostě samé „million-dollar-questions“.
Co však Warsh a jeho kolegové nesmějí podcenit už teď, je riziko plošnějšího rozlití cen paliv do dalšího zboží a služeb, přestože zdražující energie s domácím inflačním prostředím nijak nesouvisejí. Riziko bude narůstat s tím, jak dlouho bude vyhrocení konfliktu v Perském zálivu pokračovat.
Takový průsak drahé ropy do výrobních nákladů a dalších producentských cen se dá čekat například u potravin. Pěstitelé a chovatelé totiž do svých zemědělských strojů lijí převážně naftu, jejíž průměrná cena v USA v pátek poprvé v historii dosáhla šest dolarů (126 korun) za galon. Ještě více si za naftu připlatí v Kalifornii, největším zemědělském státě USA, a to téměř osm dolarů za galon.
A pak je tu samozřejmě riziko nárůstu inflačních očekávání firem a domácností. Hrozba, že se začnou vzdalovat od dvouprocentního cíle Fedu, poroste s tím, jak dlouho bude muset americká ekonomika snášet drahé energie. Pak by se mohl vrátit růst mezd, který letos po mnoha letech – k radosti centrálních bankéřů – konečně zpomalil pod čtyři procenta. A dílo zkázy by mohla dokončit snaha firem o udržení, nebo dokonce zvýšení ziskových marží, jež Warsh ve svém projevu ve Wyomingu označil už nyní za nadprůměrně vysoké.
Pro středeční rozhodnutí Warshe a jeho kolegů bude klíčová interpretace srpnových dat o vývoji inflace. Spotřebitelské ceny v minulém měsíci vzrostly meziročně o 3,4 procenta, tedy stejně jako v červenci. Většímu poklesu inflace ale pořád brání pokračující zdražování energií, zejména pohonných hmot. Ty svým srpnovým cenovým růstem bezmála o čtyři procenta přispěly k téměř půlprocentní meziměsíční inflaci celou jednou třetinou.
Ovšem Fedu vadí hlavně zdražování cen po vyloučení kolísavých cen potravin a pohonných hmot. Zde meziroční růst cen v srpnu zpomalil o pouhou desetinu procentního bodu na 2,5 procenta, přičemž meziměsíčně se ceny dokonce zvýšily o tři desetiny procenta.
Právě tato část dat by mohla přesvědčit další členy vedení Fedu, aby se přidali na stranu svých tří kolegů, kteří už v červenci neúspěšně hlasovali pro zvýšení sazeb o čtvrt procentního bodu. Z těch dosud váhajících se začátkem září vyjádřil poměrně jednoznačně Michael Barr: „Pokud se ukáže, že inflace dostatečně neustupuje, měli bychom rozhodně zasáhnout a zvýšit sazby.“
Naproti tomu John Williams, šéf vlivné newyorské pobočky Fedu a de facto muž číslo dvě v měnovém výboru – tedy tělesa rozhodujícího o sazbách –, se v rozhovoru pro CNBS nechal slyšet, že navzdory rostoucím obavám některých jeho kolegů z inflace není zvýšení úrokových sazeb na zářijovém zasedání zdaleka jisté. Williamsova vyjádření přitom v minulosti často odrážela názory těch členů vedení, kteří se v debatě o nastavení měnové politiky nacházeli v názorovém středu.
O den později promluvil další významný člen vedení Fedu Chris Waller, který tradičně zastává holubičí názory, že má v dosavadní vývoj inflace důvěru. Prohlásil, že cenové dopady loňského zavedení cel jsou mírné a letošní zdražení energií nemělo na ostatní ceny zásadní vliv. Ačkoli připustil, že inflace se nachází „výrazně nad“ dvouprocentním cílem Fedu, podle něj konečně pozorujeme známky jejího snižování.
Finanční trh čte páteční data o inflaci jako poměrně jednoznačný signál, že by Fed měl konat. Tržní sázky na to, že americká centrální banka v tomto týdnu zdraží peníze o čtvrt procentního bodu, se ještě v pátek zvýšily bezmála na 85 procent. Po týdnech spekulací se tak mnohým vlastně ulevilo. Díky Warshovu vystoupení v Jackson Hole a čerstvým datům o inflaci nyní mají lepší představu o tom, co Fed udělá. Současně doufají, že pokud Fed zdraží půjčky teď, sníží to riziko mnohem agresivnějšího zvyšování sazeb v budoucnu.
Pokud se tedy ve středu skutečně dočkáme zdražení peněz, mohlo by to Warshovi dopomoci k tolik potřebnému zvýšení jeho důvěryhodnosti v očích tržních účastníků. Dlouhodobá inflační očekávání by pak mohla klesnout. A s nimi i riziková prémie, která spolu s nezodpovědnou fiskální politikou americké administrativy dotlačila v poslední době výnosy federálních vládních dluhopisů na mnohaletá maxima. A to by nakonec nemusela být špatná zpráva ani pro Trumpa s Bessentem.
Petr Král je odborníkem na hospodářskou politiku a makroekonomiku. Působil čtvrt století v České národní bance, posledních šest let jako ředitel sekce měnové. Paralelně byl členem Výboru pro měnovou politiku v Evropském systému centrálních bank a Výboru pro rozpočtové prognózy.